Il D.Lgs. 231/01 a venti anni dalla sua emanazione
Responsabilità amministrativa degli enti e reati presupposto
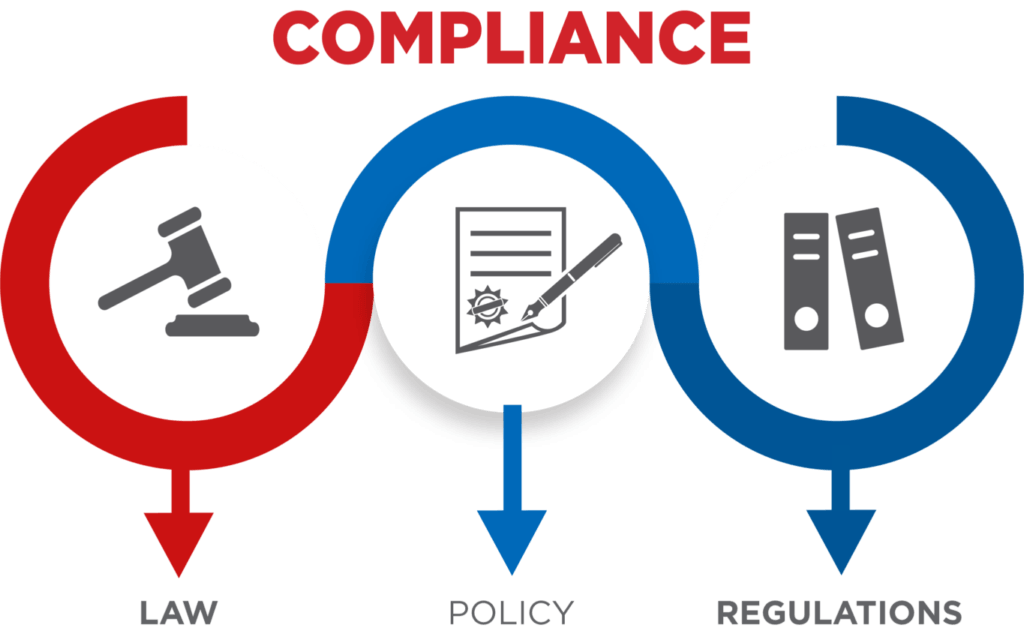
Il Decreto Legislativo 8 giugno 2001, n. 231 ha introdotto nell’ordinamento giuridico italiano la responsabilità amministrativa degli Enti.
Con tale riforma, il Legislatore, prendendo atto dello sviluppo di vere e proprie forme di criminalità di impresa, ha superato il principio di “societas delinquere non potest”. Tale forma di responsabilità dell’Ente, sebbene sia definita come “amministrativa” presenta i caratteri propri della responsabilità penale, essendo rimesso al giudice penale competente l’accertamento dei reati dai quali essa deriva. Per tale ragione, il sistema punitivo degli enti viene considerato come un “tertium genus tra la responsabilità penale e quella amministrativa”.
In quasi vent’anni di applicazione del D.Lgs. 231/01 non sono mancati i contributi della giurisprudenza fondamentali per delineare la natura e i presupposti applicativi: la responsabilità amministrativa dell’ente deriva dal compimento di reati commessi, nell’interesse o a vantaggio dello stesso, da persone fisiche che rivestono funzioni di rappresentanza, amministrazione o direzione dell’ente o che ne esercitino, anche di fatto, la gestione e il controllo (i cosiddetti “soggetti apicali”), ovvero che siano sottoposte alla direzione o vigilanza di uno dei soggetti sopra indicati (i cosiddetti “sottoposti”).
Oltre all’esistenza di tali requisiti, il D.Lgs. 231/01 richiede l’accertamento della colpevolezza dell’ente al fine di poterne affermare la responsabilità. Si tratta della c.d. “colpa di organizzazione”, da intendersi quale mancata adozione, da parte dell’ente, di misure preventive adeguate a prevenire la commissione dei reati previsti dal Decreto.
A vent’anni dalla sua applicazione, il D.Lgs. 231/01 ha sicuramente incentivato le aziende ad adottare e attuare sistemi di compliance interni volti alla prevenzione di quegli illeciti, contemplati dal catalogo dei reati di cui al D.Lgs. 231, che potrebbero essere commessi da parte dei propri dipendenti nonché dei propri soggetti apicali.
Ed è proprio sul catalogo dei reati-presupposto che constano le novità normative che hanno interessato il D. Lgs. 231/01, nato con un ambito di applicazione ridotto ad alcuni delitti dolosi ma che negli anni ha visto aumentare in maniera significativa le fattispecie di reato, tra cui ad esempio, i reati ambientali, i reati societari, gli infortuni sul lavoro, i reati informatici e i reati contro la Pubblica Amministrazione. Da ultimo, si pensi alla recente introduzione, ormai da tempo sollecitata, dei reati tributari.
Fonte: Centro Studi Borgogna, 2021
Scarica l'elenco aggiornato dei cd "Reati presupposto" previsti dal D.Lgs. 231/01